 MGF 베스트스토리텔러
 단행본 출간
 월간 칼럼 연재
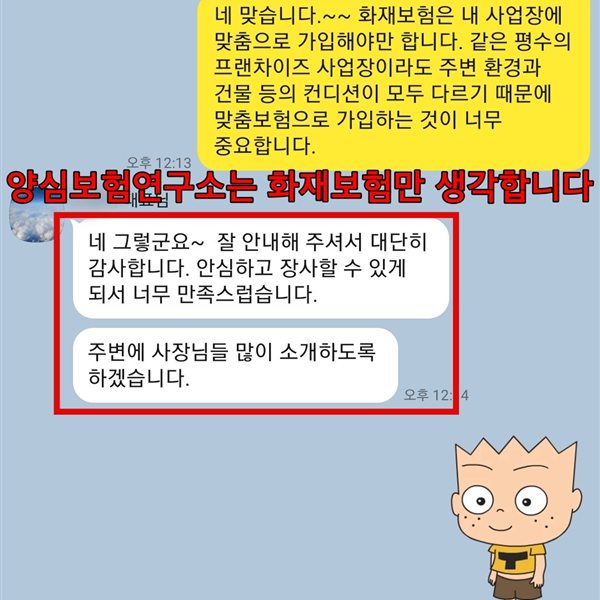 고객 소개 후기
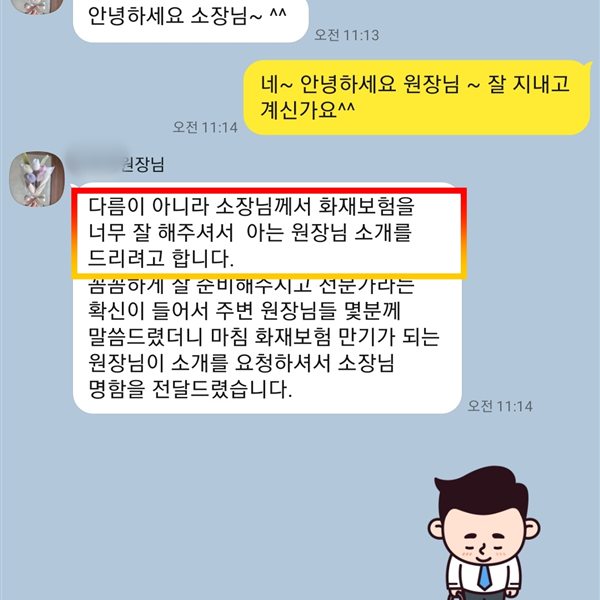 지인 소개 후기
병원보험은 병원을 운영하며 생길 수 있는 재산 손해, 환자와 방문객에 대한 배상 책임, 진료 중단에 따른 손실을 대비하는 여러 보험을 묶어 부르는 말입니다. 병원보험이라는 이름의 단일 상품을 찾기보다, 우리 병원이 마주한 위험을 갈래별로 나눠 보는 편이 빠릅니다. 다섯 갈래로 나눠 보겠습니다.
화재와 재산: 장비가 건물보다 비쌀 때
진료실 인테리어, 영상 장비, 전산 서버, 보관 중인 의약품과 소모품이 모두 재산입니다. 병원은 면적에 비해 장비 값이 큰 업종이라, 건물 기준으로만 금액을 잡으면 실제 손해와 차이가 벌어지기 쉽습니다. 임차 병원이라면 건물은 건물주 몫이고 인테리어와 장비는 병원 몫으로 나뉘는 경우가 많으니 양쪽 증권을 함께 펴 보는 것이 먼저입니다.
냉장고가 멈춰 보관 중이던 백신이나 약품이 상하는 손해는 화재가 아닌 사고라서 기본 화재보험 범위 밖에 놓이는 경우가 많습니다. 정전이나 기기 고장까지 넓게 보려면 담보 구성을 따로 확인해 볼 필요가 있습니다.
시설 배상: 진료와 상관없는 사고
대기실 바닥에서 미끄러진 보호자, 떨어진 간판에 다친 행인, 우리 병원에서 번진 불로 피해를 본 아래층 가게. 이런 일은 의료 행위와 무관하게 병원이라는 공간을 운영하다 생긴 책임입니다. 이 부분은 시설 운영에 따른 배상책임 담보에서 살펴볼 수 있습니다.
의료과오 배상: 진료 행위에서 생긴 분쟁
진단이나 시술, 처치 과정의 결과를 두고 환자가 손해배상을 청구하는 경우입니다. 시설 배상과는 성격이 완전히 달라서, 한쪽에 들어 있다고 다른 쪽까지 해결되지 않습니다. 의사 개인 명의로 준비할지 병원 단위로 준비할지, 봉직의가 몇 명인지에 따라 설계가 달라집니다. 분쟁은 진료 직후가 아니라 몇 달, 길게는 몇 년 뒤에 청구로 이어지기도 합니다. 그래서 보험 기간을 어떤 기준으로 정하는지, 병원을 옮기거나 문을 닫은 뒤 들어온 청구는 어떻게 되는지도 함께 살펴야 합니다.
휴진 손실: 문을 닫아도 나가는 돈
화재나 누수로 진료를 몇 주 쉬게 되면 매출은 멈추지만 임차료, 급여, 장비 할부금은 그대로 나갑니다. 예약 환자가 다른 병원으로 옮겨 가는 것도 보이지 않는 손실입니다. 복구에 걸릴 기간과 그동안의 고정비를 가늠해 두면 휴업손해 담보가 필요한 크기를 판단하기 쉬워집니다.
직원 관련: 일하다 다친 사람
주사침에 찔리거나 환자를 옮기다 허리를 다치는 일은 병원에서 드물지 않습니다. 산업재해보상보험이 기본이 되지만, 그 범위를 넘는 부분에서 병원에 책임을 묻는 경우도 있어 사용자 배상 쪽을 함께 확인해 볼 필요가 있습니다.
갈래 사이의 틈
사고 하나가 여러 갈래에 걸치는 일도 흔합니다. 진료실 배선에서 난 불로 장비가 타고, 대피하던 환자가 넘어지고, 병원이 3주 동안 문을 닫았다면 재산, 시설 배상, 휴진 손실 세 갈래가 한꺼번에 움직입니다. 증권이 여러 장으로 나뉘어 있을수록 이런 사고에서 서로 떠넘기는 틈이 생기기 쉬우니, 사고 하나를 가정해 각 증권이 어디를 맡는지 따라가 보는 연습이 도움이 됩니다.
다섯 갈래를 다 같은 두께로 준비할 필요는 없습니다. 장비가 적은 진료과라면 재산 층이 얇아도 되고, 시술이 많은 곳이라면 의료과오 쪽에 무게를 둬야 합니다. 중요한 것은 어느 갈래가 비었는지 알고 있는 상태입니다.
우리 병원 위험 지도 점검
- 건물과 인테리어·장비 중 무엇을 누가 가입했는지 알고 있다
- 장비 목록과 대략의 교체 비용을 정리해 두었다
- 시설 배상과 의료과오 배상이 각각 어디에 들어 있는지 확인했다
- 진료를 한 달 쉬면 나갈 고정비를 계산해 봤다
- 직원이 다쳤을 때 산재보험 밖에 남는 부분을 검토했다
병원보험 자주 묻는 질문
병원보험이라는 상품이 따로 있나요?
병원보험은 특정 상품명이라기보다 병원 운영 위험을 대비하는 여러 보험을 통틀어 부르는 말입니다. 화재보험, 시설 배상책임, 의료과오 배상책임, 휴업손해 담보 등을 병원에 맞게 조합합니다.
시설 배상과 의료과오 배상은 무엇이 다른가요?
시설 배상은 바닥 미끄럼이나 간판 낙하처럼 공간 운영에서 생긴 사고를, 의료과오 배상은 진단·시술 등 진료 행위에서 생긴 분쟁을 다룹니다. 한쪽이 다른 쪽을 대신하지 않습니다.
임차한 병원은 무엇을 챙겨야 하나요?
건물은 건물주 몫인 경우가 많고, 인테리어와 장비, 재고는 병원이 따로 챙겨야 하는 경우가 많습니다. 양쪽 증권을 대조해 빈칸을 확인해 볼 필요가 있습니다.
망설여진 줄부터 확인하기
병원보험은 증권 한 장의 이름이 아니라 다섯 갈래 위험에 대한 답을 모은 것입니다. 점검표에서 망설여진 줄이 있다면 거기가 가장 먼저 들여다볼 자리입니다.
※ 병원 운영에서 흔히 거론되는 위험 유형을 나눠 설명한 글입니다. 각 위험을 어떤 보험으로 준비할 수 있는지는 진료과, 병상 유무, 임차 여부, 보험사별 인수 기준에 따라 달라질 수 있습니다.